Theo ước tính của Chứng khoán Rồng Việt (VDSC), một số ngân hàng có thể đã vượt hạn mức tăng trưởng tín dụng năm 2026 khi tính thêm nghiệp vụ mua hẳn L/C. Diễn biến này đặt ra áp lực đối với hoạt động cho vay và triển vọng lợi nhuận quý IV, dù kết quả kinh doanh 9 tháng vẫn tăng trưởng tích cực.
|
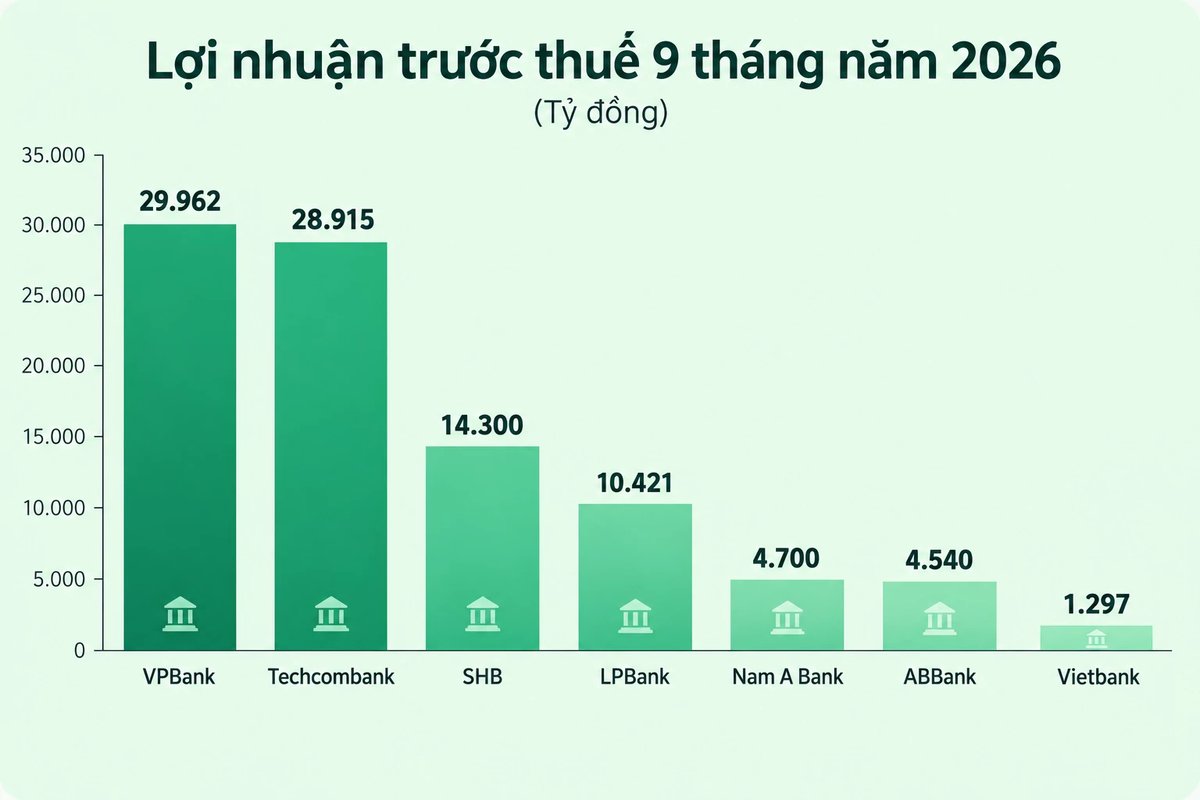
Lợi nhuận trước thuế 9 tháng năm 2026 của một số ngân hàng. Thiết kế có sự hỗ trợ của AI. |
Một số ngân hàng có thể đã vượt room tín dụng
Theo báo cáo phân tích ngành Ngân hàng của Công ty Chứng khoán Rồng Việt (VDSC), Công văn số 9608/NHNN-CSTT ngày 18/10/2026 của Ngân hàng Nhà nước đưa ra yêu cầu kiểm soát hoạt động mua hẳn miễn truy đòi bộ chứng từ theo thư tín dụng (L/C) do chính ngân hàng phát hành. Theo đó, số dư phát sinh trong năm 2026 từ nghiệp vụ này được tính vào hạn mức tăng trưởng tín dụng, thay vì nằm ngoài phạm vi kiểm soát như trước đây.
VDSC cho biết, nghiệp vụ mua hẳn L/C từng trở thành một kênh mở rộng dư nợ của một số ngân hàng. Dựa trên số liệu cuối quý II/2026, SHB có quy mô nghiệp vụ này lớn nhất trong nhóm ngân hàng niêm yết được theo dõi, đạt khoảng 75.500 tỷ đồng. Tiếp theo là Techcombank với khoảng 26.200 tỷ đồng; HDBank và MB khoảng 16.000 tỷ đồng mỗi ngân hàng.
Khi cộng số dư nghiệp vụ này vào tăng trưởng tín dụng 6 tháng đầu năm, VDSC ước tính SHB, TPBank và Techcombank đã vượt hạn mức tăng trưởng tín dụng được cấp cho năm 2026, trong khi Nam A Bank vượt nhẹ.
|
So sánh giữa tăng trưởng tín dụng nửa đầu năm 2026 so với cùng kỳ năm trước, tỷ lệ số dư mua hẳn miễn truy đòi bộ chứng từ theo thư tín dụng do chính ngân hàng phát hành / quy mô tín dụng 2025 (%) và giới hạn tăng trưởng tín dụng đã được cấp đầu năm 2026. |
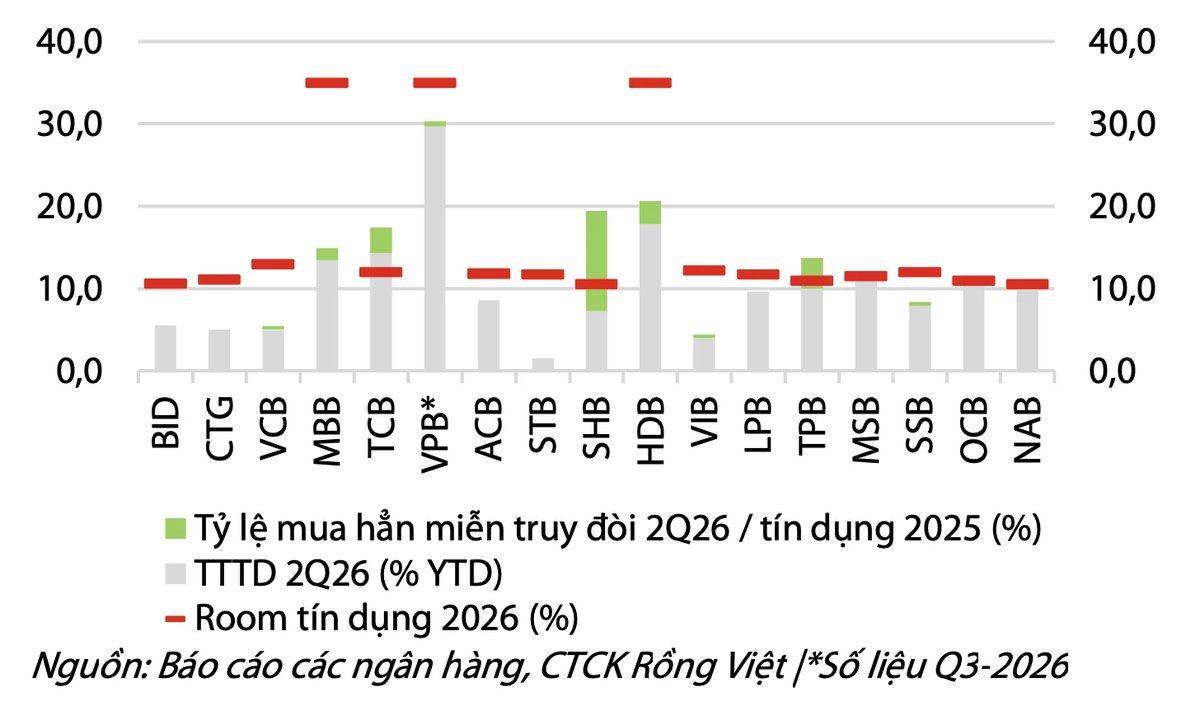
Từ những tính toán trên, VDSC nhận định, nhóm ngân hàng này có thể phải giảm tốc giải ngân hoặc thu hẹp nghiệp vụ mua hẳn L/C trong quý IV/2026.
Đáng chú ý, công văn của Ngân hàng Nhà nước còn quy định các biện pháp xử lý đối với tổ chức tín dụng không tuân thủ chỉ đạo về lãi suất hoặc cạnh tranh không lành mạnh, làm gia tăng rủi ro.
Tùy tính chất và mức độ, Ngân hàng Nhà nước có thể điều chỉnh chỉ tiêu tăng trưởng tín dụng còn lại của năm 2026, giao chỉ tiêu thấp hơn trong năm 2027 hoặc yêu cầu áp dụng một số tỷ lệ bảo đảm an toàn cao hơn quy định.
VDSC cho rằng, nhóm ngân hàng có mức sử dụng room tín dụng cao sẽ cần tuân thủ chặt chẽ chỉ đạo về lãi suất, bởi việc bị giao hạn mức tăng trưởng thấp hơn trong năm 2027 có thể ảnh hưởng đến kế hoạch kinh doanh.
Ở chiều ngược lại, VDSC đánh giá nhóm ngân hàng quốc doanh và các ngân hàng nhận chuyển giao bắt buộc như MB, VPBank, HDBank vẫn còn dư địa tăng trưởng tín dụng lớn hơn.
Lợi nhuận tăng mạnh nhưng dư địa tăng trưởng phân hóa
Hiện nay, nhiều ngân hàng công bố kết quả kinh doanh quý III và 9 tháng đầu năm 2026 với mức tăng trưởng lợi nhuận tích cực.
Tại Techcombank, lợi nhuận trước thuế 9 tháng đạt 28.915 tỷ đồng, tăng 23,7% so với cùng kỳ. Riêng quý III, lợi nhuận đạt 10.375 tỷ đồng, tăng 25,8%, thiết lập mức cao nhất theo quý từ trước đến nay. Trong khi đó, SHB ước đạt 14.300 tỷ đồng lợi nhuận trước thuế sau 9 tháng, tăng 17% và hoàn thành khoảng 81% kế hoạch năm.
Nam A Bank cũng ghi nhận lợi nhuận trước thuế 9 tháng đạt hơn 4.700 tỷ đồng, tăng 25% so với cùng kỳ, tương đương khoảng 80% kế hoạch cả năm.
Như vậy, dù lợi nhuận tiếp tục tăng trưởng, các ngân hàng thuộc nhóm được VDSC lưu ý về hạn mức tín dụng có thể phải điều chỉnh tốc độ giải ngân trong quý cuối năm.
Ở nhóm được đánh giá còn dư địa tín dụng lớn hơn, VPBank ghi nhận lợi nhuận trước thuế hợp nhất 9 tháng đạt gần 30.000 tỷ đồng, tăng gần 47% so với cùng kỳ và hoàn thành khoảng 72,4% kế hoạch năm. Riêng quý III, lợi nhuận đạt hơn 11.000 tỷ đồng, đánh dấu quý thứ hai liên tiếp xác lập kỷ lục.
Trong khi đó, LPBank ghi nhận lợi nhuận trước thuế quý III đạt 4.448 tỷ đồng, tăng 29%. Lũy kế 9 tháng, lợi nhuận đạt 10.421 tỷ đồng, tăng gần 9% và hoàn thành 70% kế hoạch năm. Dư nợ cho vay khách hàng đạt 481.570 tỷ đồng, tăng 23% so với đầu năm, trong khi huy động vốn thị trường 1 đạt 520.976 tỷ đồng, tăng 30%.
Ở nhóm ngân hàng quy mô nhỏ hơn, ABBank đạt 4.540 tỷ đồng lợi nhuận trước thuế sau 9 tháng, tăng 97% và hoàn thành kế hoạch năm. Vietbank ghi nhận lợi nhuận trước thuế riêng lẻ đạt 1.297 tỷ đồng, tăng 50%.
Bên cạnh sự phân hóa về dư địa tín dụng, VDSC còn lưu ý áp lực lên biên lãi thuần (NIM) khi các ngân hàng thực hiện yêu cầu giảm tối thiểu 0,5 điểm %/năm lãi suất tiền gửi niêm yết đối với kỳ hạn từ 6 tháng trở lên, đồng thời giảm lãi suất cho vay 1,5 - 2 điểm %/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
VDSC đánh giá, mức giảm lãi suất cho vay lớn hơn đáng kể so với mức giảm lãi suất huy động có thể gây sức ép lên NIM trong ngắn hạn. Trong khi chính sách giảm lãi suất cho vay cần được xem xét đối với cả dư nợ hiện hữu và khoản vay mới, chi phí vốn chỉ giảm dần khi các khoản tiền gửi cũ đáo hạn.
|
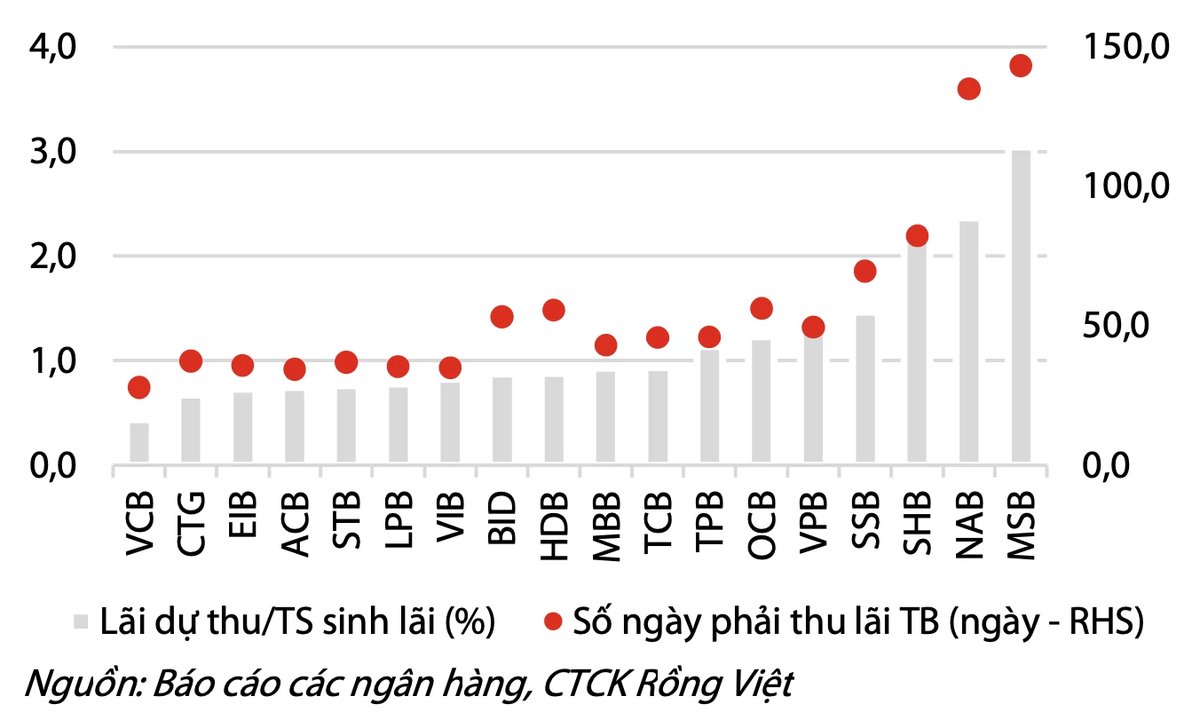
Tỷ lệ lãi dự thu trên tài sản sinh lãi và số ngày phải thu lãi bình quân quý II/2026 của một số ngân hàng niêm yết. |
Tác động này cũng có sự phân hóa theo cơ cấu tín dụng. Theo VDSC, tỷ trọng cho vay các lĩnh vực sản xuất, kinh doanh tại VietinBank đạt khoảng 66%, MB 57%, Vietcombank 56% và BIDV 51%. Đây là nhóm có thể chịu ảnh hưởng lớn hơn từ yêu cầu giảm lãi suất.
Ngược lại, Techcombank, VPBank, VIB và ACB có tỷ trọng cho vay các lĩnh vực này dưới 30%, nên về lý thuyết chịu tác động trực tiếp thấp hơn. Vietcombank và MB cũng có lợi thế từ tỷ lệ tiền gửi không kỳ hạn (CASA) cao và chi phí vốn thấp để hấp thụ một phần sức ép.
Tuy nhiên, VDSC lưu ý các ngân hàng hiện chủ yếu giảm lãi suất thông qua những gói tín dụng có hạn mức và thời hạn cụ thể. Vì vậy, phần dư nợ thực sự được giảm 1,5 - 2 điểm %/năm có thể thấp hơn nhiều so với tổng dư nợ, khiến tác động cuối cùng lên NIM toàn ngành chưa thể lượng hóa rõ ràng.
Đối với chất lượng tài sản, VDSC cũng lưu ý yêu cầu kiểm soát các khoản lãi dự thu kéo dài. Theo số liệu trong báo cáo, MSB, Nam A Bank và SHB thuộc nhóm có tỷ lệ lãi dự thu trên tài sản sinh lãi cao nhất, dao động 2,1-3%. Nếu phải thoái bớt các khoản lãi dự thu kéo dài, nhóm này có thể ghi nhận thu nhập lãi thấp hơn và kế hoạch chia cổ tức có thể được xem xét chặt chẽ hơn.
Từ những yếu tố trên, VDSC duy trì quan điểm thận trọng đối với ngành ngân hàng trong ngắn hạn, ưu tiên các ngân hàng có tỷ lệ CASA cao, bộ đệm dự phòng dày và ít phụ thuộc vào nghiệp vụ mua hẳn L/C.
Hương Dịu