Tuần đầu tiên thị trường chứng khoán Việt Nam chính thức ở vị thế thị trường mới nổi thứ cấp theo FTSE Russell khép lại với VN-Index giảm 1,68%. Diễn biến này diễn ra trong bối cảnh thị trường bước vào quá trình tái phân bổ dòng tiền, trong khi tác động nâng hạng được triển khai theo lộ trình.
Thị trường điều chỉnh trong tuần đầu sau nâng hạng
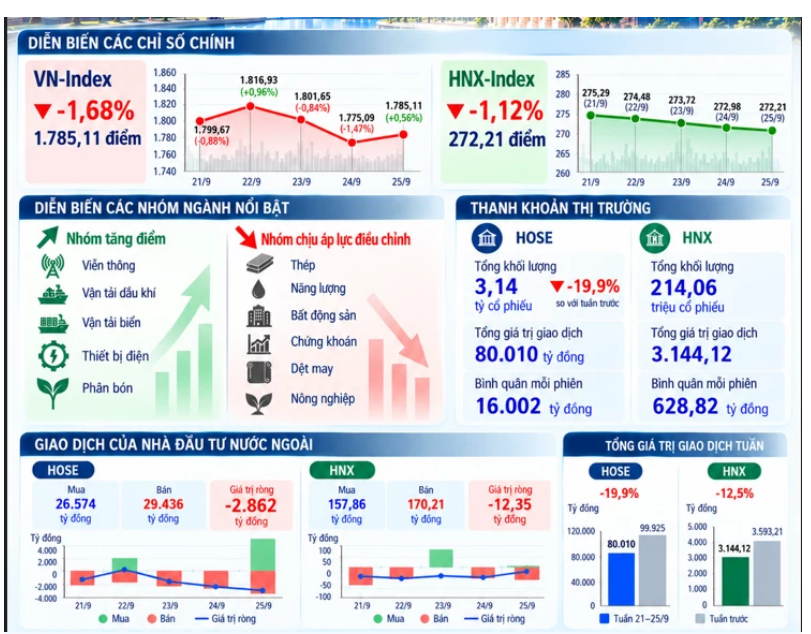
VN-Index giảm 1,68% trong tuần 21–25/9/2026, với áp lực bán gia tăng sau khi chỉ số có thời điểm vượt mốc 1.800 điểm. Trong phiên đầu tuần, VN-Index giảm 0,88%, xuống 1.799,67 điểm. Sang ngày 22/9, chỉ số hồi phục 0,96%, lên 1.816,93 điểm; ngày 23/9 lùi về 1.801,65 điểm và tiếp tục giảm xuống 1.775,09 điểm trong phiên 24/9. Phiên cuối tuần ghi nhận nhịp hồi phục 0,56%, đưa VN-Index lên 1.785,11 điểm.
Tính chung 5 phiên, VN-Index mất 30,55 điểm, tương ứng 1,68%. VN30 giảm 1,31%, xuống 1.938,50 điểm, trong khi HNX-Index giảm 1,12%, còn 272,21 điểm. Diễn biến trong tuần cho thấy áp lực bán tập trung đáng kể ở nhóm cổ phiếu vốn hóa lớn, trong khi dòng tiền có sự dịch chuyển giữa các nhóm ngành. Trên thị trường HNX, chỉ số HNX-Index cũng giảm 1,12%, đóng cửa tại 272,21 điểm, cho thấy nhịp điều chỉnh không chỉ diễn ra trên HoSE mà còn lan sang thị trường niêm yết tại Hà Nội.
Đáng chú ý, nhịp điều chỉnh diễn ra đúng trong tuần thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, kể từ ngày 21/9. Khi kỳ vọng nâng hạng đã được tích lũy trong thời gian trước đó, sự kiện chính thức diễn ra cũng là thời điểm thị trường bước vào quá trình hấp thụ thông tin, cơ cấu lại danh mục và xác lập mặt bằng giá mới.
Việc một sự kiện đã được kỳ vọng trong thời gian dài có thể đi cùng hoạt động cơ cấu danh mục và chốt lời khi sự kiện chính thức diễn ra. Vì vậy, diễn biến giảm điểm trong tuần qua không diễn ra đồng đều ở tất cả các nhóm cổ phiếu, mà đan xen giữa áp lực bán và những điểm sáng riêng lẻ. Dòng tiền theo đó có xu hướng lựa chọn theo từng nhóm ngành và cổ phiếu thay vì vận động đồng thuận trên toàn thị trường.
Sự phân hóa thể hiện rõ trong phiên cuối tuần. VHM là cổ phiếu đóng góp tích cực nhất cho VN-Index, trong khi VIC và VPB cũng hỗ trợ đáng kể cho chỉ số. Ở chiều ngược lại, GAS, SSB và VNM tạo áp lực giảm. Nhóm vốn hóa lớn tiếp tục có ảnh hưởng đáng kể đến diễn biến chỉ số, trong khi dòng tiền ở phần còn lại của thị trường tìm kiếm cơ hội ở từng nhóm ngành và từng cổ phiếu.
Nhìn ở góc độ rộng hơn, giới phân tích cho rằng, nhịp điều chỉnh của VN-Index trong tuần đầu sau nâng hạng phản ánh quá trình thị trường chuyển từ kỳ vọng về sự kiện sang định giá những tác động thực tế của sự kiện. Đây là diễn biến cần được theo dõi trong các tuần tiếp theo, khi dòng vốn quốc tế được phân bổ theo lộ trình nâng hạng và thị trường tiếp tục điều chỉnh cơ cấu danh mục, thanh khoản cũng như định giá.
Dòng tiền phân hóa, thanh khoản thu hẹp
Sự phân hóa thể hiện rõ ở nhiều nhóm ngành. Viễn thông, vận tải dầu khí, vận tải biển, thiết bị điện và phân bón ghi nhận những điểm sáng, trong khi thép, năng lượng, bất động sản, chứng khoán, dệt may và nông nghiệp chịu áp lực điều chỉnh. Trên HoSE, VDP, PET và GEE thuộc nhóm tăng mạnh trong tuần, trong khi KOS, PIT và SSB nằm ở chiều ngược lại.
Trong phiên cuối tuần, nhóm bất động sản tăng 1,53%, với động lực chính từ VHM, VIC và VRE. Ở nhóm công nghiệp và tiêu dùng không thiết yếu, lực cầu tập trung tại PET, GEE, HAH, VOS, GMD và một số mã khác.
Trên HNX, sự phân hóa cũng diễn ra khá rõ. BXH tăng 43,41%, UNI tăng 21,05% và HMH tăng 17,42%; trong khi BTW giảm 27,05%, VTJ giảm 22,73% và VNT giảm 18,70%. Diễn biến trái chiều giữa các cổ phiếu cho thấy dòng tiền vẫn tìm kiếm cơ hội riêng lẻ ngay cả khi chỉ số chung điều chỉnh.
Thanh khoản có phần thu hẹp. Trên HoSE, hơn 3,14 tỷ cổ phiếu được chuyển nhượng trong tuần, với tổng giá trị 80.010 tỷ đồng, bình quân 16.002 tỷ đồng/phiên, giảm 19,9% về khối lượng so với tuần trước. Trên HNX, khối lượng giao dịch đạt 214,06 triệu cổ phiếu, tổng giá trị 3.144,12 tỷ đồng, bình quân 628,82 tỷ đồng/phiên, giảm 12,5% về giá trị so với tuần trước.
Diễn biến bán ròng của khối ngoại cũng thể hiện rõ trên hai sàn. Trên HoSE khối ngoại bán ròng khối ngoại bán ròng 4/5 phiên với tổng giá trị 2.862,35 tỷ đồng, ngoại trừ phiên 22/9 mua ròng duy nhất 54,95 tỷ đồng. Trên HNX, dòng tiền đan xen hơn với 3 phiên bán ròng, 2 phiên mua ròng, song vẫn bán ròng 12,36 tỷ đồng cả tuần. Diễn biến này diễn ra trong thời điểm các danh mục đầu tư bước vào quá trình điều chỉnh theo lộ trình nâng hạng của FTSE Russell, với việc phân bổ tỷ trọng cổ phiếu Việt Nam được thực hiện theo từng giai đoạn.
Nâng hạng mở thêm dư địa cho dòng vốn và tăng trưởng
Nếu nhìn rộng hơn một tuần giao dịch, điều đáng chú ý là thị trường đã chính thức bước sang một vị thế mới trong hệ thống phân loại của FTSE Russell, trong khi tác động của thay đổi này sẽ được triển khai theo một lộ trình kéo dài đến tháng 9/2027.
Việc nâng hạng là kết quả của quá trình cải cách nhằm cải thiện khả năng tiếp cận thị trường của nhà đầu tư quốc tế. Theo đó, những thay đổi này bao gồm cải thiện cơ chế giao dịch của nhà đầu tư nước ngoài, hiện đại hóa hệ thống công nghệ, thanh toán, lưu ký và công bố thông tin.
Ở góc độ vĩ mô, việc nâng hạng diễn ra trong bối cảnh nhu cầu huy động nguồn lực cho nền kinh tế ngày càng lớn. Tại cuộc gặp với lãnh đạo FTSE Russell trước thời điểm nâng hạng, Chính phủ nhấn mạnh yêu cầu phát triển thị trường vốn sâu rộng, hiệu quả để huy động nguồn lực từ khu vực tư nhân trong nước và nhà đầu tư quốc tế, bên cạnh vốn đầu tư công và tín dụng ngân hàng. GDP 6 tháng đầu năm 2026 được ghi nhận tăng 8,18%.
Tại Hội nghị “Việt Nam chính thức tham gia vào rổ chỉ số toàn cầu - FTSE Russell Global Equity Index Series” (FTSE GEIS) ngày 18/9, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh, nâng hạng không phải là đích đến cuối cùng mà là một bước tiến mới, đồng thời đặt ra những yêu cầu cao hơn đối với thị trường và cơ quan quản lý.
Với dòng vốn quốc tế, tác động của nâng hạng cũng cần được nhìn theo lộ trình. FTSE Russell triển khai việc phân bổ tỷ trọng cổ phiếu Việt Nam theo 4 giai đoạn: 10% trong tháng 9/2026, 20% vào tháng 3/2027, 35% vào tháng 6/2027 và 35% vào tháng 9/2027. Lộ trình này tạo điều kiện để dòng vốn quốc tế được phân bổ từng bước, trong khi dòng vốn chủ động sẽ phụ thuộc vào chiến lược của từng quỹ và diễn biến thị trường.
Ở góc độ rộng hơn, tác động của nâng hạng không chỉ nằm ở dòng vốn thụ động. Việc nâng hạng giúp tăng khả năng hiện diện của Việt Nam trong các danh mục đầu tư quốc tế, đồng thời tạo thêm động lực để doanh nghiệp nâng chuẩn quản trị, minh bạch và chất lượng hàng hóa. Đây cũng là nền tảng để thị trường vốn thực hiện tốt hơn vai trò huy động và phân bổ nguồn lực cho nền kinh tế.
Vì vậy, nhịp điều chỉnh trong tuần đầu tiên cần được nhìn trong quá trình thị trường hấp thụ kỳ vọng, tái phân bổ dòng tiền và xác lập mặt bằng giá mới. Quan trọng hơn, dòng vốn từ nâng hạng không chỉ được quyết định bởi một tuần giao dịch mà sẽ được triển khai theo từng giai đoạn, đồng thời gắn với khả năng hấp thụ vốn, chất lượng doanh nghiệp, minh bạch thông tin và độ sâu của thị trường.